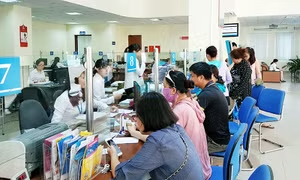
Theo đánh giá của các chuyên gia tài chính ngân hàng thì Quảng Ninh đang là một trong những địa bàn có hoạt động tiền tệ sôi động nhất vì toàn tỉnh có tới gần 40 tổ chức tín dụng đăng ký hoạt động, chưa kể các chi nhánh, phòng giao dịch nhỏ. Vì vậy để tăng trưởng nguồn vốn, giữ vững thị phần các ngân hàng đang đưa ra rất nhiều phương thức huy động khác nhau để hút khách.

Các chương trình khuyến mại và các biểu lãi suất của Ngân hàng TMCP Sài Gòn - Chi nhánh Quảng Ninh.
Ảnh: Hà Thuỷ
Hoa mắt trước “rừng lãi suất”
Chưa bao giờ sản phẩm của các ngân hàng lại phong phú như hiện nay, người gửi tiền có thể thoải mái lựa chọn phương thức gửi qua đêm, tuần, tháng, năm, tiết kiệm bậc thang, rút gốc linh hoạt với rất nhiều mức lãi suất khác nhau, các chương trình khuyến mại thì vô cùng phong phú, hấp dẫn. Trong vai một khách hàng đi gửi tiền tiết kiệm chúng tôi đã được một nhân viên giao dịch Ngân hàng Thương mại Cổ phần Đông Nam á (SeABanK) khiến cho hoa hết cả mắt mũi trước “rừng lãi suất”. Biểu lãi suất huy động mà chúng tôi được tư vấn có tới 15 phương thức để lựa chọn, từ gửi không kỳ hạn đến 1 tuần, 2 tuần, 1 tháng, 2 tháng, 7 tháng, 24 tháng... Tất cả đều ở mức lãi suất khá cao so với các ngân hàng khác như kỳ hạn 1 tuần, lãi suất 15%/năm, kỳ hạn 2 tháng 17,28%/năm, các kỳ hạn từ 3 đến 7 tháng là 17,40%/năm. Từ ngày 18-6 đến 15-9, Ngân hàng triển khai sản phẩm tiết kiệm dự thưởng và chương trình khuyến mại “Tiền sinh lãi, lãi thêm vàng”. Để củng cố niềm tin cho chúng tôi, cô nhân viên còn giới thiệu thêm nếu khách hàng sợ rủi ro trên đường đem tiền đến gửi thì ngân hàng sẽ cho nhân viên và phương tiện đến tận nhà làm thủ tục và lấy tiền.
Sang Ngân hàng Sài Gòn Thương Tín (Sacombank) vừa hỏi đến lãi suất gửi tiền tiết kiệm, lập tức chúng tôi được nhân viên của ngân hàng đon đả chào mời và đưa cho xem biểu lãi suất huy động mới được áp dụng từ ngày 12-6. Đếm sơ qua thấy có tới 17 phương thức gửi theo kỳ hạn tháng để lựa chọn và 8 phương thức gần theo kỳ hạn tuần. Mức lãi suất giữa các tháng và tuần không chênh nhau là mấy, nếu gửi 1 tháng lãi suất là 16,8%/năm, 3 tháng là 16,92%/năm, 12 tháng là 17,1%/năm, 36 tháng là 17,040%/năm. Ngân hàng cũng có rất nhiều khuyến mại với khách như nếu khách rút trước kỳ hạn sẽ được hưởng mức lãi suất bậc thang, rút tròn kỳ hạn nào sẽ được hưởng mức lãi suất cơ bản của kỳ hạn đó. Cũng giống như chúng tôi (chị Nguyễn Hồng Tuyết, phường Bãi Cháy (TP Hạ Long) đã mất gần nửa buổi sáng mới lựa chọn được phương thức gửi tiền mà theo chị và nhân viên ngân hàng tư vấn là có lợi nhất.
Cho đến thời điểm này các ngân hàng liên tục đưa ra biểu lãi suất tiết kiệm với rất nhiều kỳ hạn, chương trình khuyến mại khiến người gửi bị lạc vào rừng lãi suất. Không chỉ các ngân hàng thương mại cổ phần mà các ngân hàng thương mại nhà nước cũng nhanh chóng tung ra rất nhiều mức lãi suất khác nhau, khiến các khách hàng vốn là bạn hàng lâu năm của các ngân hàng này cũng phải hoa mắt chóng mặt. Ngân hàng ngoại thương (Vietcombank) đưa ra biểu lãi suất huy động từ 1-2 tuần là 15%/năm, 1-6 tháng là 17%/năm, 9-12 tháng 17,5%/năm; 13-60 tháng 17%/năm. Ngân hàng No&PTNT đã đưa ra hình thức huy động tiết kiệm bằng VND đảm bảo giá trị theo giá vàng. Ngân hàng Nhà đồng bằng sông Cửu Long đưa ra mức lãi suất vô cùng độc đáo có một không hai đó là lãi suất dành cho người cao tuổi (50 tuổi trở lên) được cộng thêm 0,01%/năm (tương đương 17,62%/năm).
Mặc dù các ngân hàng đều đưa ra rất nhiều biểu lãi suất huy động khác nhau nhưng theo đánh giá của các chuyên gia thì thực tế mức lãi suất giữa các kỳ hạn, các ngân hàng cũng không chênh nhau là mấy. Các ngân hàng liên tục đưa ra các sản phẩm tiền gửi là do quá cần hút tiền, nhiều mức lãi suất, nhiều kỳ hạn, chương trình khuyến mại thực chất chỉ là chiêu hút khách, cạnh tranh giữa các ngân hàng với nhau mà thôi.
Vấn đề là thương hiệu
Như vậy sau hơn 1 tháng thực hiện cơ chế điều hành lãi suất mới, các ngân hàng đã đồng loạt tăng lãi suất huy động, đưa ra nhiều sản phẩm hấp dẫn, liên tục có các chương trình khuyến mại, tặng thưởng giá trị. Tuy nhiên, chỉ sau đợt huy động lần đầu với rất nhiều chiêu thu hút khách của các ngân hàng đã hút được lượng vốn lớn trong dân cư. Vì vậy đợt huy động lãi suất sau này thực chất chỉ là các ngân hàng dành thị phần của nhau, khách hàng của nhau mà thôi. Tất nhiên trong cuộc chơi này những ngân hàng đã có thương hiệu trên thị trường tiền tệ chắc chắn sẽ giữ được thị phần của mình, còn các ngân hàng nhỏ, mới chưa có thị trường buộc phải có cách làm mạnh bạo hơn để thu hút khách hàng. Có lẽ đây chính là nguyên nhân giải thích vì sao các ngân hàng thương mại cổ phần liên tục đưa ra các cung bậc lãi suất huy động cao hơn các ngân hàng thương mại nhà nước và có nhiều hình thức khuyến mại hấp dẫn hơn.
Theo cảnh báo của các chuyên gia nếu duy trì mức lãi suất huy động từ 17,5-19%/năm thì các ngân hàng sẽ cầm chắc lỗ dù có “thắt lưng buộc bụng” đến mấy. Tuy nhiên, vì để có được thương hiệu trên thị trường nên các ngân hàng mới hoạt động trên địa bàn sẵn sàng chấp nhận chịu lỗ để khuyếch trương thanh thế, tạo dựng uy tín với khách hàng. Với tình hình hiện nay thì cuộc đua lãi suất giữa các ngân hàng chắc chắn còn dài.