Tính đến hết tháng 4-2008, trên địa bàn Quảng Ninh có 24/33 đơn vị ngân hàng đã cho các tổ chức, cá nhân ngoài TKV vay vốn đầu tư chủ yếu vào ô tô vận tải, máy móc thiết bị, tàu vận tải, kinh doanh than, với tổng dư nợ lên đến 879,825 tỷ đồng (gồm 383 tổ chức và cá nhân). Hiện tại, trong số này, có 317,790 tỷ đồng nợ ngắn hạn (chiếm 36,12%), còn lại là nợ trung và dài hạn. Nếu xét theo chất lượng tín dụng thì có 24,184 tỷ đã rơi vào loại dư nợ từ nhóm 3 đến nhóm 5 (tức nhóm nợ xấu).
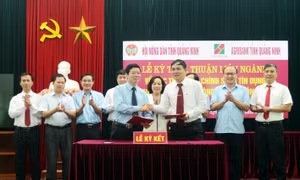
Trong 24 ngân hàng đã cho vay những khoản nợ trên, ngân hàng TMCP Sài Gòn Công thương chi nhánh Quảng Ninh (Sài Gòn bank) là đơn vị “dẫn đầu” về số dư nợ với 156,316 tỷ (chiếm 17,77%). Tiếp đó là ngân hàng Công thương Cẩm Phả: 132,452 tỷ; và Ngân hàng Nông nghiệp và Phát triển nông thôn Quảng Ninh (Agribank Quảng Ninh): 115.080 tỷ. Điều đáng nói là ở một vài ngân hàng, dư nợ loại này chiếm một tỷ trọng khá lớn, cá biệt như ở NH TMCP Sài Gòn Chi nhánh Quảng Ninh (SCB Quảng Ninh) dư nợ liên quan đến than chiếm 95,19% số dư nợ toàn chi nhánh, Sài Gòn bank là 55,55%.
Ở một khía cạnh khác, xét về phía các doanh nghiệp lại thấy xuất hiện một số doanh nghiệp đang cùng lúc “sở hữu” số dư nợ cao, thậm chí rất cao (mặc dù chỉ tính riêng các khoản nợ liên quan đến than) tại nhiều ngân hàng như: Tập đoàn Indevco vay tại 3 chi nhánh (Agribank Cẩm Phả, Sài Gòn Bank Quảng Ninh, Công ty cho thuê tài chính I Quảng Ninh) với tổng dư nợ là 135,463 tỷ đồng. Hay Công ty cổ phần Đầu tư phát triển hạ tầng vay liên quan đến than tại 3 chi nhánh với tổng dư nợ 32,976 tỷ đồng. Ngoài ra còn một vài công ty TNHH cũng có dư nợ tại nhiều tổ chức tín dụng với số dư nợ trên 10 tỷ đồng như Công ty TNHH vận tải Hải Long (10,155 tỷ), Công ty TNHH Ngọc Hùng vay 14,735 tỷ của 2 tổ chức tín dụng.
Không những thế, hiện nay, trên thị trường tín dụng còn xuất hiện nhóm khách hàng có “quan hệ” với nhau vay vốn sản xuất và kinh doanh than. Tại Chi nhánh NH TMCP Sài Gòn (SCB), có 3 khách hàng “sở hữu” số dư nợ 30,650 tỷ. Tại thị trường Cẩm Phả, Công ty Thiên Thuận Trường dư nợ 6,15 tỷ đồng, Công ty CP phát triển 117 có tổng số dư nợ lên đến 8,230 tỷ...
“Cái giá” của những bất cập trong hoạt động tín dụng...
Có thể nói, đây là hậu quả của việc một số ngân hàng đã xem nhẹ xây dựng một cơ cấu tín dụng hợp lý; thậm chí có ngân hàng hoàn toàn “phớt lờ” việc này. Bằng chứng là SCB Quảng Ninh đã dành hơn 95% nguồn vốn cho vay để rót vốn cho các phương án kinh doanh liên quan đến than, hay con số này ở SaiGonbank Quảng Ninh là 55,55%. Điều này cũng có nghĩa là nguyên tắc phân tán rủi ro trong hoạt động tín dụng bị vi phạm nghiêm trọng. Đem hết trứng bỏ vào một rọ, ngân hàng coi như đã “trao thân gửi phận” cho sự phát triển của một ngành nghề (mà cụ thể ở đây là ngành than), chấp nhận kết cục “được ăn cả, ngã về không”... Mặt khác, cũng những ngân hàng này vì quá mải mê chạy theo mục đích tăng trưởng nóng tín dụng nên quên cả sự an toàn của chính mình. Từ xưa đến nay, than luôn là ngành phát triển mạnh và bền vững trên địa bàn tỉnh. Bất chấp pháp luật, một số ngân hàng đã nhìn vào tốc độ phát triển “phi mã” của các tổ chức, cá nhân kinh doanh than thời kỳ xuất khẩu than lậu sang Trung Quốc. Nhiều “đại gia” đi lên từ đây và cũng chính họ đã chiếm trọn niềm tin của ngân hàng để được cấp thẻ “VIP” vô điều kiện. Với thẻ này, các tổ chức, cá nhân muốn vay vốn có thể tiếp cận trực tiếp với nguồn vốn mà không cần qua khâu thẩm định tín dụng (một khâu chính trong công tác tín dụng), hoặc có chăng cũng chỉ là hình thức cho “đẹp” hồ sơ. Vô hình chung, hình thức cho vay có tài sản thế chấp bị biến tướng thành cho vay tín chấp (cho vay dựa trên uy tín của người vay). Chính vì vậy, trong hồ sơ vay vốn của những đối tượng này thì tài sản thế chấp phần lớn là động sản, hơn nữa những động sản chủ yếu lại là máy móc thiết bị, xe tải hạng nặng, tàu thuyền... được hình thành sau vốn vay có giá trị rất lớn nhưng tính thanh khoản lại thấp. Hậu quả là khi ngành than gặp “sự cố” nhiều ngân hàng điêu đứng trước khoản nợ khổng lồ trong khi cái mình đang nắm là hàng nghìn phương tiện đang bị “đắp chiếu” ngoài công trường.
Được biết, hiện nay nhiều ngân hàng đang tăng cường nhân lực ráo riết thúc khách hàng trả nợ cho kịp tiến độ, hy vọng những món nợ ấy sẽ không thành nợ xấu. Nhưng trong hoàn cảnh hiện tại, đa phần những hy vọng ấy không có cơ hội trở thành hiện thực, các ngân hàng buộc phải lặng lẽ tiến hành trích lập dự phòng cho những khoản bắt đầu quá hạn và cũng đã tính đến nước thu hồi tài sản thế chấp của khách hàng. Lúc này, các ngân hàng cần nhìn nhận đây như một bài học về việc chạy đua theo đuổi mục đích tăng trưởng nóng tín dụng, cũng như cách xem nhẹ nguyên tắc phân tán rủi ro trong kinh doanh, và xu hướng chạy theo sự tăng trưởng “phi mã” của một loại ngành nghề nào đó trên thị trường địa phương. Một mặt, cần chấn chỉnh công tác tín dụng, nhất là phải quán triệt việc tuân thủ nghiêm, đầy đủ các khâu trong thẩm định tín dụng.