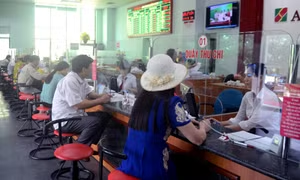
Ít nhất là 50.000đ, và có loại thẻ số dư bắt buộc trong tài khoản mà khách hàng phải bấm bụng để lại lên đến 1.000.000đ. Nhiều người cho rằng hình thức mà các ngân hàng giữ lại số dư tối thiểu trong mỗi thẻ ATM cũng giống như việc "huy động vốn" một cách hợp pháp.
Có ý kiến nói mạnh hơn, đó là chiêu chiếm dụng vốn mà các ngân hàng đang thực hiện với chính "thượng đế" của mình...
Sinh viên Nguyễn Thị Minh (ĐH KHXH&NV Hà Nội) nói rằng, để thuận tiện cho chi tiêu và đóng học, mỗi tháng gia đình đều chuyển tiền vào tài khoản ATM do Minh đứng tên. "Số tiền đó không nhiều, nhưng quy định của Ngân hàng Ngoại thương Việt Nam giữ lại trong thẻ 100.000đ là quá nhiều với những đối tượng là sinh viên chúng tôi", Minh, chia sẻ.
Tại các khu công nghiệp, nhiều đơn vị cũng thực hiện thanh toán lương cho công nhân qua thẻ ATM. Không ít ý kiến khó chịu với cách mà các ngân hàng giữ lại trong "ngân khố" từ 50.000 - 100.000đ. Với mức thu nhập như hiện nay, khoản tiền duy trì tài khoản đó cũng đủ để đối tượng là công nhân giải quyết được nhiều việc.
Đặc biệt, nhiều khách VIP, số dư tài khoản trong mỗi thẻ vàng G Card còn ở mức "khủng" hơn, lên đến 1.000.000đ. Theo Hiệp hội Ngân hàng Việt Nam, trích thông tin từ Ngân hàng Nhà nước Việt Nam cho thấy, số đơn vị hưởng lương từ ngân sách thực hiện trả lương qua tài khoản hiện tăng 227% so với cuối năm 2007, đạt 17.925 đơn vị. Theo đó số tài khoản đã trả lương qua thẻ ATM đạt 925.081 tài khoản, tăng 107% so với cuối năm 2007.
Nếu lấy số tiền nhỏ nhất là 50.000đ nhân với 925.081 tài khoản ở khối hưởng lương ngân sách, thì mỗi tháng tổng số tiền mà khách hàng "bị" nhà băng giữ lại trong tài khoản là 46.254.050.000đ. Một số tiền khổng lồ, nếu tính theo thu nhập của từng cá nhân được trả lương qua thẻ.
Trong khi đó, một số liệu khác của Ngân hàng Nhà nước cũng cho thấy, tốc độ tăng trưởng bình quân của lượng thẻ phát hành ra lưu thông những năm gần đây khoảng 150 - 300%/năm. Nếu năm 2006 là 3,5 triệu thẻ thì sang năm 2007 số lượng thẻ đã tăng mạnh theo cấp số nhân lên đến gần 8,3 triệu thẻ.
Một cán bộ công tác tại Ngân hàng Nhà nước xác nhận, đến thời điểm hiện nay, số lượng thẻ ATM phát hành có thể lên đến 11 triệu thẻ.
Vẫn với số lưu tài khoản tối thiểu là 50.000đ, thì số tiền lưu trong 11 triệu thẻ này nhân lên sẽ được 550 tỷ đồng!
Câu hỏi đặt ra, số tiền dư trong tài khoản, được các ngân hàng sử dụng vào mục đích gì, đó có phải là cách chiếm dụng vốn của khách hàng hay không?
Bà Vũ Hoàng Yến, phụ trách khối thẻ VIBank:
Khách hàng có thể thu hồi số dư sau khi đóng tài khoản
Khi khách hàng mở tài khoản, để gia tăng tiện ích cho khách hàng và hạn chế các tài khoản “ảo”, VIB Bank quy định số dư tối thiểu là 100.000đ/tài khoản nhằm quản lý và xác định đó là tài khoản “hoạt động”. Điều này tạo điều kiện cho ngân hàng có thể phục vụ tốt nhất cho khách hàng. Bên cạnh đó, khách hàng vẫn được hưởng lãi suất trên số dư của mình và hoàn toàn có thể thu hồi lại số dự đó sau khi làm thủ tục đóng tài khoản tại ngân hàng. Hiện nay, hầu hết các Ngân hàng tại Việt Nam đều có quy định tương tự.
Bà Kim Thu, phó giám đốc Trung tâm thẻ, Ngân hàng Đầu tư và phát triển Việt Nam BIDV:
Chúng tôi lưu tiền nhưng vẫn cho khách hàng hưởng lãi
Số tiền mà khách hàng nói ngân hàng chiếm dụng thực ra là số tiền lưu trong tài khoản thẻ của khách hàng. Điều này đã được ngân hàng phổ biến khi khách hàng mở thẻ, mở tài khoản. Nếu khách hàng rút hết tiền thì tài khoản thẻ không hoạt động được. Hiện ngân hàng của chúng tôi chỉ lưu tiền của khách hàng ở hai loại là 50.000đ và 100.000đ. Số tiền lưu lại này khách vẫn được hưởng lãi suất không kỳ hạn.
TS Nguyễn Minh Phong, trưởng phòng Nghiên cứu KT, Viện Nghiên cứu kinh tế Hà Nội:
Ta chưa sòng phẳng với khách hàng
Chúng tôi đã liên hệ với đường dây nóng Ngân hàng Nhà nước sáng 15/8, sau khi chuyển tải những thông tin cần giải đáp. Một cán bộ trực ở đây cho biết, sẽ trả lời những vấn đề liên quan đến việc các ngân hàng quy định số dư tài khoản trong mỗi thẻ ATM. Tuy nhiên, theo cán bộ này, nếu việc giữ tiền trong tài khoản của các ngân hàng là không đúng quy định Ngân hàng sẽ kiểm tra lại việc này. Việc giữ lại tiền của khách hàng trong thẻ ATM có cái có lý, có cái không. Ngân hàng giữ lại tiền của khách do họ phải chi phí mở thẻ, duy trì nó.
Đồng thời, việc thu tiền của khách để khách không mở thẻ tràn lan, gây tốn kém trong quản lý. Không có lý ở chỗ, với những loại thẻ bị lưu giữ số tiền lớn, lên tới hàng triệu thì đó là lạm dụng vốn.
Ở ta hiện đang có tình trạng chưa sòng phẳng ở chỗ, hầu hết thẻ ATM là do nhà nước bắt buộc cán bộ công chức mở (không phải dân tự nguyện mở thẻ) nhưng lại bắt chính cán bộ phải nộp tiền, đó là vô lý. Theo tôi, chúng ta nên công khai mức trả lãi cho khách hàng nếu tiền bị lưu trong tài khoản. Lệ phí thu để có thẻ ATM là tối thiểu nhất, ví dụ 0,5 - 1% mức lương có trong thẻ hàng tháng.
Bà Dương Thu Hương, tổng thư ký Hiệp hội ngân hàng Việt Nam:
Không có số dư thì làm sao có thẻ?
50.000 hay 100.000đ lưu trong tài khoản theo tôi là con số rất bé, ngân hàng cũng chẳng làm gì được với số dư tài khoản như vậy. Về thông lệ, khách hàng có thẻ thì phải có số dư trong tài khoản, nếu trong tài khoản sạch bach thì làm sao có thẻ được. Số dư trong tài khoản để duy trì tài khoản đó. Với một số thẻ VIP sở dĩ số dư trong tài khoản lớn là do nó có điều khoản thấu chi, khách hàng có thể chi vượt quá mức có tiền, quyền lợi của người dùng ở đây rất lớn.
| Người dân nói gì? Anh Nguyễn Văn Nam, sinh viên Đại học Kinh tế Quốc dân Hà Nội: Có tiền mà đành chịu Do phải sống xa nhà nên cha mẹ tôi đã đăng ký làm thẻ ATM từ nhiều năm nay cho tôi ở Ngân hàng Nông nghiệp và Phát triển nông thôn. Cũng phải thừa nhận là rút tiền từ thẻ ATM rất nhanh lại đỡ tốn công đi lại. Nhưng tôi vẫn không hiểu, khi mở thẻ ATM ở bất cứ ngân hàng nào thì người tiêu dùng rút kiểu gì cũng phải có số dư cuối là 100.000đ trong tài khoản. Đối với nhiều người thì 100.000đ chẳng đáng là bao nhưng đối với chúng tôi nó giải quyết được rất nhiều việc. Vậy mà có khi cha mẹ ở quê chưa kịp gửi tiền ra trong khi đó trong tài khoản vẫn còn hơn 100.000đ mà không thể rút được. Chị Nguyễn Thị Mai, Thanh Xuân, Hà Nội: Bỏ 100.000đ ra để "chiếm chỗ" Đã 5 năm nay, tôi sử dụng thẻ ATM của Ngân hàng Đ T & P T V N (BIDV). Về cá nhân tôi thấy việc các ngân hàng giữ lại mỗi thẻ ATM số tiền tối đa trên 100.000đ là chiếm dụng vốn. Có những lúc bí, trong tài khoàn còn hơn 100.000đ mà không thể rút nổi bởi số dư cuối cùng theo quy định phải còn 100.000đ. Tôi có cảm giác như người tiêu dùng bỏ 100.000đ ra để "chiếm chỗ". |