Theo báo cáo của ngành Ngân hàng, đến ngày 30-6, tổng nguồn vốn hoạt động của các ngân hàng trên địa bàn là 31.680 tỷ đồng, trong đó: Vốn huy động tại địa phương 26.480 tỷ đồng, tăng 30% so với cuối năm 2008 và bằng mục tiêu phấn đấu cả năm 2009; vốn vay, nhận điều hoà từ các ngân hàng thương mại (NHTM) Việt Nam 5.200 tỷ đồng.
Tổng doanh số cho vay đạt 30.500 tỷ đồng, tăng 15.627 tỷ đồng, bằng 205,1% so với cùng kỳ năm trước; tổng dư nợ 25.850 tỷ đồng, tăng 30,1% so với cuối năm 2008. Các hoạt động dịch vụ như bảo lãnh, cho thuê tài chính, ngân quỹ, thanh toán, kinh doanh ngoại tệ đều đạt được những kết quả đáng khích lệ.

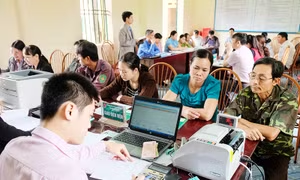
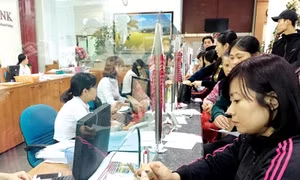
Khách hàng làm thủ tục vay vốn tại Ngân hàng Phát triển nhà Đồng bằng sông Cửu Long - Chi nhánh Quảng Ninh.
Ảnh: A.X
Đạt được kết quả trên là do các ngân hàng bên cạnh việc mở rộng, nâng cao chất lượng, phát triển dịch vụ còn luôn quan tâm đến việc hoàn thiện và phát triển hệ thống màng lưới. Nhiều ngân hàng đã cơ cấu lại màng lưới hoạt động bằng cách nâng cấp chi nhánh cấp 2 lên chi nhánh cấp 1; điều chỉnh chi nhánh phụ thuộc thành phòng giao dịch; mở thêm các phòng giao dịch ở những địa bàn trọng yếu. Các NHTM đã thực hiện kiểm soát chặt chẽ chất lượng tín dụng đi đôi với mở rộng tín dụng theo hướng tập trung vốn cho các nhu cầu vay để sản xuất, kinh doanh, cho các doanh nghiệp nhỏ và vừa; kiểm soát chặt chẽ cho vay bất động sản, cho vay kinh doanh chứng khoán, vay tiêu dùng. Tập trung có hiệu quả việc thực hiện các cơ chế cho vay hỗ trợ lãi suất theo đúng quy định của Thủ tướng Chính phủ, hướng dẫn của ngành. Do vậy hoạt động đầu tư tín dụng cho nền kinh tế của ngành Ngân hàng 6 tháng đầu năm tiếp tục được mở rộng có hiệu quả, dư nợ cho vay ngắn hạn là 12.200 tỷ đồng (chiếm tỷ trọng 47,2% tổng dư nợ), tăng 57,3%; dư nợ trung, dài hạn 13.650 tỷ đồng (chiếm 52,8%), tăng 12,7% so với cuối năm 2008. Cơ cấu đầu tư theo thành phần kinh tế và ngành kinh tế có sự dịch chuyển phù hợp hơn, góp phần hỗ trợ và thúc đẩy sự chuyển dịch cơ cấu kinh tế của tỉnh theo đúng định hướng (dư nợ cho vay khu vực kinh tế Nhà nước chiếm 40,5% trên tổng dư nợ; dư nợ cho vay các khu vực còn lại chiếm 59,5%).
Đặc biệt, thực hiện các chính sách hỗ trợ lãi suất theo quy định của Thủ tướng Chính phủ và NHNN Việt Nam, ngay từ đầu tháng 2-2009, các ngân hàng đã nghiêm túc, kịp thời triển khai, hướng dẫn cho khách hàng làm thủ tục, hồ sơ vay vốn đảm bảo đúng đối tượng, đúng quy định. Đến hết tháng 5, tổng dư nợ cho vay được hỗ trợ lãi suất là 5.201,5 tỷ đồng, chiếm 20,4% tổng dư nợ toàn địa bàn và tổng số tiền lãi khách hàng được hỗ trợ gần 22 tỷ đồng. Trong đó: Dư nợ cho vay doanh nghiệp Nhà nước là 2.858,5 tỷ đồng; các doanh nghiệp ngoài Nhà nước 2.091,8 tỷ đồng; HTX 10,4 tỷ đồng; hộ gia đình, cá nhân 235,6 tỷ đồng. Việc thực hiện các cơ chế hỗ trợ lãi suất tiền vay đã có tác động tích cực đến hoạt động sản xuất, kinh doanh của các tổ chức và cá nhân, góp phần giảm chi phí, hạ giá thành sản phẩm, nâng cao năng lực cạnh tranh trên thị trường và tạo nhiều việc làm cho người lao động.

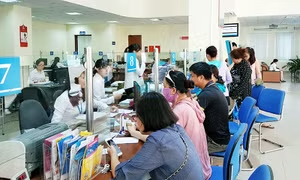
Khách hàng đến giao dịch tại Ngân hàng TMCP Xuất nhập khẩu, chi nhánh Quảng Ninh.
Cùng với việc mở rộng tín dụng, các ngân hàng tiếp tục kiểm soát chặt chẽ chất lượng tín dụng, ngăn ngừa nợ quá hạn phát sinh, chủ động và có biện pháp cơ cấu lại nợ nhằm hỗ trợ cho khách hàng sử dụng nguồn vốn có hiệu quả nhất. Do vậy đến hết tháng 5, nợ quá hạn của các ngân hàng chiếm tỷ trọng 3,1% trên tổng dư nợ.
Theo đồng chí Nguyễn Ngọc Thạch, Giám đốc Chi nhánh Ngân hàng Nhà nước Quảng Ninh: Trong thời gian qua hoạt động ngân hàng trên địa bàn cơ bản ổn định và có sự tăng trưởng đúng định hướng. Hoạt động kinh doanh tiền tệ, dịch vụ ngân hàng của các ngân hàng thương mại tiếp tục có sự phát triển về quy mô và chất lượng nên đã đáp ứng được yêu cầu, đòi hỏi của nền kinh tế. Từ nay đến cuối năm ngành tiếp tục tập trung triển khai thực hiện có hiệu quả các giải pháp về tiền tệ, tín dụng, hoạt động ngân hàng nhằm mục tiêu chủ động ngăn chặn suy giảm, ổn định kinh tế vĩ mô, duy trì tăng trưởng kinh tế hợp lý, bền vững, đảm bảo an sinh xã hội theo Nghị quyết 30 của Chính phủ và chỉ đạo của NHNN Việt Nam. Đồng thời phát triển và đa dạng hoá các sản phẩm dịch vụ huy động vốn, gắn công tác huy động với hoạt động tín dụng, dịch vụ ngân hàng khác và nhu cầu sử dụng dịch vụ ngân hàng của khách hàng nhằm khai thác mọi nguồn vốn nhàn rỗi trong nền kinh tế; chú trọng huy động các nguồn vốn trung, dài hạn để đáp ứng kịp thời, đầy đủ vốn cho các thành phần kinh tế, phục vụ sự phát triển kinh tế - xã hội trên địa bàn.