Lẽ thường thì cạnh tranh không mang đến cho các doanh nghiệp bảo hiểm cơ hội tăng phí thậm chí là khống chế nợ phí... Thế nhưng, với sự xuất hiện của Chi nhánh Công ty bảo hiểm SHB-Vinacomin tại Quảng Ninh (SVIC Quảng Ninh), có vẻ như điều đó đã khác; Khách hàng đến với Chi nhánh đều phải chấp nhận mua bảo hiểm với giá cao hơn và không được nợ phí, dù chỉ trong thời gian ngắn.
Tưởng như điều đó sẽ làm cho lượng khách hàng của Chi nhánh giảm đi. Vậy mà chỉ trong một thời gian hoạt động tại Quảng Ninh chưa dài, Chi nhánh này đã làm thay đổi toàn bộ cơ cấu thị phần bảo hiểm trên địa bàn...
(Ông Nguyễn Ngọc Lân, Giám đốc SVIC Quảng Ninh, trao đổi với PV Báo Quảng Ninh)

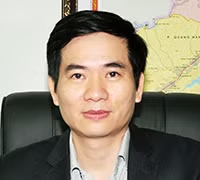
Ông Nguyễn Ngọc Lân, Giám đốc SVIC Quảng Ninh.
- Đúng là hiện tại chúng tôi đang áp dụng biểu phí bảo hiểm có cao hơn thị trường nhưng thực chất lại là biểu phí đúng mực. Đó chính xác là bởi SVIC đã không áp dụng chính sách hạ phí như các doanh nghiệp bảo hiểm khác hiện nay. Chúng tôi đã đủ sự trải nghiệm để nhận ra rằng, cái đúng sẽ tồn tại và tồn tại vững vàng...
- Ý anh là các doanh nghiệp bảo hiểm khác đang sai?
+ Không hẳn như vậy. Phí bảo hiểm cũng đã có những chuẩn mực của nó căn cứ trên cơ sở rủi ro. Nhưng bên cạnh việc áp dụng biểu phí bảo hiểm chuẩn của mình, các doanh nghiệp khác còn tung ra chính sách hạ phí bảo hiểm để đương đầu với cạnh tranh vì mục tiêu giữ và chiếm lĩnh thị trường. Với chính sách này, phí bảo hiểm đã không còn theo được chuẩn mực nữa.
- Nhưng khách hàng, theo tôi nghĩ, cái người ta quan tâm là số tiền phí phải trả cho công ty bảo hiểm chứ chuẩn mực là gì thì ai cần biết?
+ Vâng, đấy là tâm lý chung của một số khách hàng mua bảo hiểm hiện nay. Nhưng tôi nghĩ đã đến lúc phải thay đổi suy nghĩ ấy rồi. Cái mà khách hàng cần quan tâm hơn phải là việc số tiền mình bỏ ra có đúng và hiệu quả hay không chứ! Dưới góc độ ấy, có thể nói chính sách hạ phí, giảm phí bảo hiểm (thậm chí xuống dưới giá trị chuẩn mực) có thể sẽ giúp các công ty thực hiện được mục tiêu doanh thu, kéo theo đó là việc giữ và chiếm lĩnh thị phần. Nhưng đó lại cũng chính là nguyên nhân làm cho tình hình tài chính của doanh nghiệp (có thể hiểu cụ thể hơn là quỹ bồi thường) bị suy giảm, nguy cơ thua lỗ, vỡ quỹ đương nhiên sẽ cao hơn. Như vậy thì lợi ích trước mắt của khách hàng có, nhưng lợi ích lâu dài sẽ bị đe doạ. Và khi ấy thì doanh nghiệp bảo hiểm làm sao có thể đảm bảo "luôn bên cạnh khách hàng" họ khi không may xảy ra rủi ro, tổn thất trong tương lai... Nói như thế không có nghĩa là chúng tôi hoàn toàn không áp dụng chính sách hạ phí bảo hiểm. SVIC Quảng Ninh đã chú trọng nhiều hơn đến công tác đề phòng hạn chế tổn thất như lắp đặt hệ thống an toàn (gương cầu cho giao thông), tổ chức các hội thi tuyên truyền về an toàn... Đó là cách để giảm thiểu tổn thất đồng thời cũng là cách chúng tôi áp dụng chính sách giảm phí đối với khách hàng có cách quản lý rủi ro tốt và hiệu quả.
- Nói vậy chẳng hoá ra khách hàng của các doanh nghiệp bảo hiểm khác đang "ngàn cân treo sợi tóc" ư?
+ (Cười) Điều đó thì tuỳ anh hiểu. Tuy nhiên, tôi nghĩ hầu hết các doanh nghiệp bảo hiểm đang tồn tại trên địa bàn Quảng Ninh đều đã có thâm niên trong nghề và đều kinh doanh đa ngành nghề (chủ yếu là đầu tư tài chính) chứ không riêng gì bảo hiểm. Vì thế việc hạ phí, giảm phí chắc chưa đến mức đẩy đến nguy cơ thua lỗ, thậm chí vỡ quỹ Nhưng nếu tình trạng cạnh tranh bằng hạ phí còn tiếp diễn thì hậu quả trực tiếp sẽ thuộc về khách hàng. Khi quỹ bồi thường bị suy giảm, doanh nghiệp bảo hiểm ắt sẽ chậm trễ, dây dưa trong việc giải quyết bồi thường hoặc cố tình tìm cách để cắt giảm số tiền bồi thường. Mâu thuẫn giữa một bên không chấp nhận số tiền bồi thường là khách hàng và một bên doanh nghiệp bảo hiểm chắc chắn sẽ xẩy ra. Những khiếu kiện dai dẳng sẽ xuất hiện, thậm chí toà án phải vào cuộc. Đó mới là thời điểm để khách hàng phán xét về chất lượng phục vụ của doanh nghiệp (chứ không phải thời điểm giao kết hợp đồng bảo hiểm- như cách mà người ta dễ thấy hiện nay). Chúng tôi quan niệm chỉ khi phí bảo hiểm trở về đúng giá trị thực của nó thì khách hàng mới có thể có được các dịch vụ chăm sóc tốt nhất...
- Nhưng với thời hạn bảo hiểm thường chỉ là 1 năm, dường như cũng đủ để các doanh nghiệp hạ phí cho khách hàng mà vẫn đảm bảo an toàn trong thời điểm nay?
+ Tôi không nghĩ thế! Vậy khác nào đánh bạc với đồng phí bảo hiểm của mình, khách hàng sẽ không làm thế đâu. Hơn nữa, Hiệp hội bảo hiểm cũng đã đề ra nhiệm vụ trọng tâm hiện nay là phải khôi phục lại thị trường bảo hiểm phi nhân thọ ổn định và phát triển lành mạnh. Một trong các giải pháp quan trọng được thực hiện là xây dựng biểu phí bảo hiểm tiêu chuẩn để các doanh nghiệp bảo hiểm thảo luận và cùng nhau áp dụng. Theo đó, để giảm phí bảo hiểm chỉ có thể cắt giảm từ chi phí quản lý doanh nghiệp (Một yếu tố cấu thành của phí) thông qua chủ trương tiết kiệm, hiệu quả. Chúng tôi đã đang tiên phong làm điều đó ngay từ khi bắt đầu bước chân vào thị trường.
- Chả trách tôi nghe nói có nhiều ý kiến từ phía các doanh nghiệp phản ánh là SVIC " khá cứng nhắc" trong việc nợ phí?
+ Đó là kinh nghiệm xương máu thôi. Như anh vừa nói, phí bảo hiểm thường có thời hạn là 1 năm, trong khoảng thời gian đó, rủi ro có thể đến với khách hàng bất cứ lúc nào, cũng có thể là ngay khi hợp đồng bảo hiểm có hiệu lực. Nếu rủi ro xảy ra trước khi phí bảo hiểm được nộp, khách hàng sẵn sàng nộp phí ngay tức khắc trước khi làm thủ tục bồi thường. Trong trường hợp rủi ro không xảy ra, việc thu phí của khách hàng là vô cùng khó khăn. Khi chúng tôi cấp giấy chứng nhận bảo hiểm cho khách hàng là chúng tôi đã mua rủi ro cho đối tượng được bảo hiểm của mình. Và vì vậy, chúng tôi sẽ phải nhận được giá trị tương xứng với những rủi ro mình vừa mua. Tuy nhiên, nợ là một đặc thù không thể không có trong kinh doanh. Chúng tôi cũng có công nợ nhưng là những công nợ đã được chọn lựa bằng những tiêu chí nhất định. Tuy nhiên, chúng tôi cũng đã chia sẻ gánh nặng tài chính với khách hàng bằng việc chia thành nhiều kỳ nộp phí để thuận lợi cho công tác thanh toán phí.
- Có khó khăn không khi nhiều doanh nghiệp bảo hiểm cũng coi đây là một lợi thế để cạnh tranh dựa trên tập quán của dân mình quen mua chịu, bán chịu?
+ Chúng tôi cũng có gặp một số phản ứng do cách "suy bì thiệt hơn" kiểu như anh vừa nói từ phía khách hàng. Nhưng phương châm của SVIC là "An toàn để phát triển". Chúng tôi phải phát triển an toàn, phải có khả năng tài chính vững vàng thì mới có thể phục vụ khách hàng tốt như họ mong muốn. Mà chất lượng phục vụ của doanh nghiệp chỉ có thể đánh giá đúng khi khách hàng được sử dụng. Nghĩa là hạ phí hay được nợ phí bảo hiểm chưa nói lên được điều gì. Đến thời điểm này, nợ phí của SVIC Quảng Ninh chỉ là 4% doanh thu; trong khi đó doanh thu của chúng tôi đã lên đến gần 60 tỷ đồng, Có thể nói đó là con số "trong mơ" của các doanh nghiệp bảo hiểm. Đây là bằng chứng cho thấy quan niệm của khách hàng đã có những thay đổi và chúng tôi đã thành công...
- Từ thành công của SVIC, anh có suy nghĩ gì không?
+ Đó là thành công được đổi bằng sự cam go. Chúng tôi đang tiên phong xây dựng một môi trường cạnh tranh lành mạnh trong làng bảo hiểm. ở đó, thay vì cạnh tranh hạ phí bảo hiểm, các doanh nghiệp cần cạnh tranh bằng cách đưa ra các dịch vụ cung cấp tốt hơn cho khách hàng. Để phục vụ tốt, cần có khả năng tài chính vững vàng. Mà có được khả năng tài chính vững vàng phải do việc áp dụng biểu phí đúng với giá trị thực của nó. Đó là một tất yếu!
- Vâng, xin cảm ơn anh và chúc anh cùng SVIC thành công!