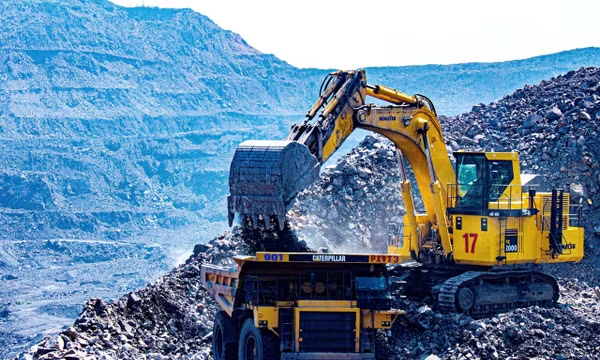
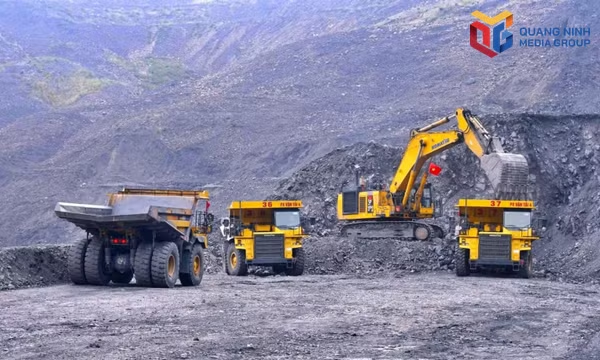
Mới đây Bộ Kế hoạch - Đầu tư và Bộ Tài nguyên - Môi trường đã đưa ra đề xuất tăng thuế xuất khẩu và tăng thuế tài nguyên lên mức 5-10% nhằm hạn chế xuất khẩu than đá để dành phục vụ các nhà máy nhiệt điện đang đi vào hoạt động.
Theo Bộ Tài nguyên - Môi trường, “trước mắt cần hạn chế khai thác than xuất khẩu, chỉ nên khai thác than sử dụng trong nước và dành một phần nhỏ xuất khẩu đủ lấy vốn nhập khẩu trang thiết bị khai thác. Mặt khác, việc hạn chế khai thác than cũng rất có ích trong việc bảo vệ môi trường cho di sản thiên nhiên thế giới vịnh Hạ Long và phát triển du lịch” (Vietnamnet, 5-9). Chủ trương này có là hợp lý và khả thi trong bối cảnh VN sắp gia nhập WTO không?
Để trả lời câu hỏi này ta cần phải đối chiếu chủ trương trên với các nguyên tắc chung của GATT (Thỏa thuận chung về thuế quan và mậu dịch, tiền thân của WTO) và/hoặc WTO liên quan đến sản xuất, xuất khẩu và tiêu thụ trong nước một loại sản phẩm nào đó, trong trường hợp này là than đá, trên hai khía cạnh:
Thứ nhất, về hạn chế xuất khẩu, GATT/WTO chỉ cho phép áp dụng những hạn chế này (có thể bằng quota hoặc thuế xuất khẩu) trong một số trường hợp như liên quan đến việc “bảo vệ các nguồn tài nguyên không tái tạo” (điều XX (g) của GATT). Nói cách khác, VN chỉ có thể sử dụng biện pháp hạn chế xuất khẩu than đá (chẳng hạn với lý do bảo vệ môi trường, bảo vệ nguồn tài nguyên than đá trước nguy cơ cạn kiệt nhanh chóng do khai thác quá mức) khi và chỉ khi ta cũng hạn chế khai thác than đá cho tiêu dùng nội địa.
Như vậy, có thể thấy rằng việc VN “hạn chế khai thác than xuất khẩu, chỉ nên khai thác than sử dụng trong nước...” bằng biện pháp nâng thuế xuất khẩu và thuế tài nguyên, trong khi không có biện pháp hạn chế tiêu dùng than đá nội địa (chẳng hạn bằng việc nâng thuế tiêu thụ than đá nội địa lên tương ứng) là vi phạm rõ ràng tinh thần trên của GATT/WTO, và biện pháp này chắc chắn sẽ phải bị bãi bỏ khi VN gia nhập WTO vào thời điểm không còn xa.
Thứ hai, về mục đích hạn chế xuất khẩu để phục vụ các nhà máy nhiệt điện trong nước, đây cũng là một biện pháp sẽ bị cấm áp dụng khi VN gia nhập WTO vì nó vi phạm Thỏa thuận chung về trợ cấp và các biện pháp chống phá giá (GASCM) liên quan đến xóa bỏ chế độ hai giá (giá nội địa và giá quốc tế) mang tính phân biệt, chỉ nhằm làm lợi cho một số đối tượng nào đó chứ không phải là toàn bộ các ngành kinh tế nội địa.
Việc dùng thuế xuất khẩu và thuế tài nguyên sẽ hướng than đá vào thị trường nội địa, làm cho giá than ở thị trường nội địa thấp hơn giá xuất khẩu (giá thế giới). Tuy vậy, cần lưu ý là bản thân việc tạo ra cơ chế hai giá này không vi phạm nguyên tắc trợ cấp của GASCM chừng nào mà tất cả các ngành công nghiệp trong nước đều được mua than đá với giá rẻ hơn giá quốc tế.
Nhưng nếu số than đá khai thác được ưu tiên bán cho các nhà máy nhiệt điện VN thì việc áp thuế xuất khẩu và tài nguyên lên xuất khẩu than đá rõ ràng sẽ được nhìn nhận như một biện pháp trợ cấp “đèn đỏ” dẫn đến bán phá giá các sản phẩm xuất khẩu có liên quan, là biện pháp không được phép của WTO.
Hành động này của VN sẽ bị các nước đối tác thương mại của VN trả đũa bằng cách áp dụng biểu thuế quan chống phá giá mang tính trừng phạt lên các sản phẩm xuất khẩu khác của VN nếu họ thấy quyền lợi của họ bị xâm hại từ việc trợ cấp giá này. Có thể hiểu sâu thêm vấn đề này như sau: khi điện năng sản xuất với giá rẻ do được cung cấp than đá với giá rẻ sẽ làm cho các sản phẩm xuất khẩu của VN dùng nhiều điện có ưu thế tương đối hơn sản phẩm của các nước khác, và do đó sẽ bị những nước có liên quan này kiện vì bán phá giá do dùng các trợ cấp bị cấm bởi WTO.
Tóm lại, có thể kết luận rằng đề xuất của Bộ Kế hoạch - Đầu tư và Bộ Tài nguyên - Môi trường nâng thuế xuất khẩu và thuế tài nguyên nhằm mục đích hạn chế xuất khẩu than đá để dành cho các nhà máy nhiệt điện trong nước, cho dù với lý do dường như rất hợp lý là “bảo vệ môi trường”, sẽ vi phạm các nguyên tắc thương mại bình đẳng của GATT/WTO, và do đó đề xuất này nếu được thông qua thì sẽ phải ngay lập tức bị bãi bỏ sau khi VN gia nhập WTO.
Nếu không VN sẽ phải đối mặt với các biện pháp trả đũa thương mại từ các đối tác thương mại khi họ thấy bị ảnh hưởng. Với lý do này, các bộ hữu quan của VN cần phải xem xét lại và thay đổi đề xuất này cho phù hợp với hoàn cảnh mới của VN sau khi gia nhập WTO.
Ngoài ra, cũng từ trường hợp cụ thể trong ngành than này, các bộ ngành hữu quan cũng cần rút kinh nghiệm trong việc làm chính sách đối với một loạt sản phẩm sản xuất trong nước khác, để không vấp phải những tranh chấp thương mại trong tương lai khi VN đã là một thành viên của WTO và không còn hoàn toàn tùy ý hoạch định chính sách riêng cho mình được nữa.
TS PHAN MINH NGỌC (Khoa kinh tế, Đại học Kyushu, Nhật Bản)